


 08.10.2026 09:45 AM
بعد جلسة الأمس، تراجع اليورو والجنيه الإسترليني مرة أخرى بشكل حاد أمام الدولار الأمريكي. الارتفاع التصحيحي الذي شُوهد في وقت سابق كان قصير الأجل، وسرعان ما حلت مكانه موجة جديدة من الطلب على العملة الأمريكية. وجاء ذلك على خلفية تجدد التصعيد في الصراع في الشرق الأوسط، إلى جانب صدور محضر اجتماع الاحتياطي الفيدرالي لشهر سبتمبر، بينما مرّت البيانات الأوروبية التي نُشرت في ظل هذه التطورات دون أن تحظى باهتمام يُذكر.
عاود النفط الارتفاع مرة أخرى وسجّل موجة صعود قوية نسبياً، وتبعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات المسار نفسه. يتم بيع السندات، ويتراجع الطلب على الدين الحكومي الأمريكي — وهو أمر سلبي للاقتصاد الأمريكي لكنه إيجابي للدولار، الذي عاد الطلب عليه بشكل ملحوظ كما نرى. للمقارنة، في 5 أكتوبر كانت عوائد السندات لأجل 10 سنوات عند مستوى 5.26%، وكان خام Brent يتداول قرب 101 دولار، لذا فإن الانعكاس الصعودي الأخير في النفط يزيد الضغط على عملات الدول المستوردة للطاقة، وكان اليورو من أوائل المتضررين. عوائد السندات لأجل 10 سنوات تتداول الآن فوق 5.31%.
البيانات الصادرة من ألمانيا وفرنسا كانت جيدة، لكنها لم تساعد اليورو. فقد قفز الإنتاج الصناعي الألماني بنسبة 2.0% في أغسطس مقابل توقعات عند 0.5% بعد تراجع بنسبة 1.2% في يوليو، كما كان ميزان التجارة الفرنسي مقبولاً أيضاً. الفائدة على الصناعة الألمانية والمصدّرين واضحة، لكن السوق تجاهل هذه الأرقام لأن التركيز كان موجهاً إلى مكان آخر. ما الذي رجّح الكفة؟ محضر اجتماع الـ Fed — وسنعود إليه أدناه.
أظهر محضر اجتماع سبتمبر، الذي رُفع فيه معدل الفائدة إلى نطاق 3.75–4.00%، أن جميع الأعضاء التسعة عشر أيدوا القرار. جاء التصويت بالإجماع، على خلاف اجتماع يوليو حيث كان 9–3. معظم أعضاء اللجنة يعتقدون أن رفعاً آخر سيكون ضرورياً قبل نهاية العام، ويرى عدد منهم أن المعدل الحالي لا يقيّد التضخم بما يكفي، لذا تبقى التحركات الأكثر تشدداً احتمالاً قائماً. مخاطر التضخم تميل إلى الجانب الصعودي. ومن اللافت أن الـ Fed ناقش بشكل منفصل كيفية إعداد أدوات لمواجهة الضغوط في سوق السندات — وهو ما يحدث حالياً — من دون الخوض في تفاصيل محددة. وتفصيل آخر مثير للاهتمام هو أن الذكاء الاصطناعي ذُكر كعامل يمكن أن يضيف ضغوطاً تضخمية. هذا الموضوع يُناقش عالمياً، ولم يعد نمو الأسعار مدفوعاً بالطاقة وحدها.
برأيي، مؤيدو الدولار القوي هم الرابحون هنا، بينما خسر الذين كانوا يتوقعون توقفاً حتى 2027. أعتقد أن رفع ديسمبر أصبح مسعّراً في السوق بالفعل، في حين أن تحركاً في أكتوبر ما زال يبدو غير مرجح ويبقى سيناريو التوقف قائماً — خصوصاً بالنظر إلى انتخابات منتصف الولاية في الولايات المتحدة في 3 نوفمبر. من غير المحتمل أن يقدم رئيس الـ Fed الجديد Kevin Warsh على التحرك بعكس رغبات الرئيس Trump ويدفع الفائدة إلى ارتفاع كبير في الوقت الحالي؛ لا توجد حاجة واضحة لذلك، وهذا يتماشى مع استنتاجات المحضر. تذكّر أنه في سبتمبر، ألمح Logan إلى إمكانية رفع لا يقل عن 50 نقطة أساس إضافية، لذا ما تزال الخلافات قائمة حول عمق الدورة — لكنها لا تمنع الإجماع على الخطوة التالية.
لنلقِ نظرة على الأجندة الاقتصادية. في النصف الأول من اليوم، سيصدر ميزان التجارة الألماني، ومن غير المرجح أن يكون له تأثير كبير على اليورو. من المرجح أن يتحول الاهتمام إلى اجتماع Eurogroup وإلى تقرير الـ ECB اللاحق لاجتماع السياسة النقدية. تذكّر أن الـ ECB رفع أيضاً سعر الفائدة في سبتمبر إلى 2.50% على تسهيلات الإيداع، وسيكون من المثير معرفة كيف ينظر صناع السياسة إلى مزيد من التشديد. إذا جاء التقرير أكثر ميلاً للتشدد مما يتوقعه السوق، فقد يؤدي ذلك إلى تصحيح صعودي في اليورو خلال النصف الأول من اليوم.
في المملكة المتحدة، سيصدر تقرير عن أوضاع الإقراض، كما من المقرر أن تلقي Megan Greene ومحافظ Bank of England Andrew Bailey خطابات. الاقتصاد البريطاني عالق بين نارين — تضخم مرتفع من جهة وتباطؤ في النمو ومشكلات في سوق العمل من جهة أخرى — لذلك لا يوجد استعجال في ما يتعلق بالفائدة. كانت Greene من بين ثلاثة أعضاء في اللجنة صوتوا في يوليو لصالح تشديد فوري، لذا ستجذب تصريحاتها اهتماماً إضافياً وأي تلميحات جديدة قد تحرك الجنيه الإسترليني. ومن البيانات الأمريكية، سنرى أرقام طلبات إعانة البطالة الأسبوعية الأولية — والتوقعات في حدود 200 ألف، وهو رقم طبيعي ولا يحمل جديداً. كما أتوقع صدور بيانات مخزونات الجملة، حيث يُنتظر ارتفاع بنسبة 0.7% لشهر أغسطس، مطابقاً لوتيرة يوليو.
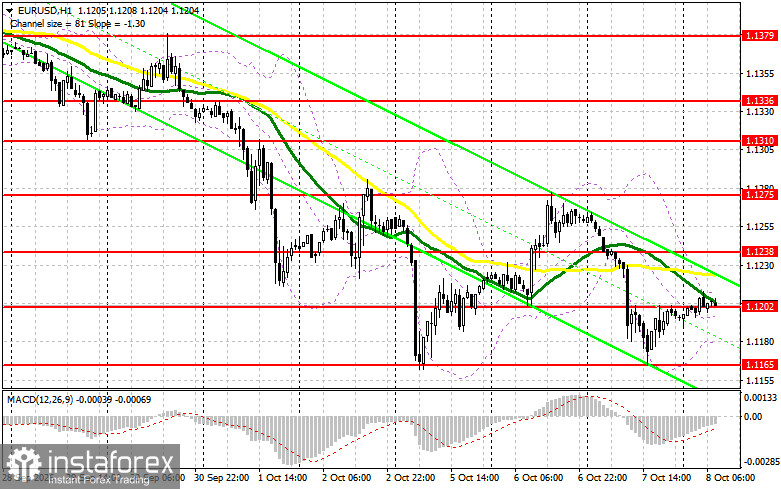
EUR/USD
يوجد مستوى جيد عند 1.1202 لفتح صفقات شراء. الكسر الكاذب هناك سيمنح فرصة لعودة السعر وتصحيحه إلى 1.1238؛ والإغلاق فوق هذا المستوى سيفتح الطريق نحو 1.1275، مع هدف إضافي عند 1.1310، حيث سأبحث عن البيع عند مناطق القوة مع تصحيح يتراوح بين 25–30 نقطة. تُؤخذ مراكز البيع من مستوى 1.1238 في حال حدوث اختراق كاذب، وكذلك تُؤخذ صفقات بيع من 1.1275. إذا فشل المشترون في إظهار القوة عند 1.1202، فإن عودة السعر والإغلاق دون هذا المستوى ستكون سببًا لإضافة صفقات بيع بهدف كسر مستوى 1.1165، الذي تم اختباره في 5 أكتوبر ومرة أخرى بالأمس. كسر هذا المستوى والإغلاق دونه سيفتح الطريق نحو 1.1133 ثم 1.1097، حيث سأقوم بالشراء عند الارتداد مستهدفًا 25–30 نقطة. صفقات الشراء من 1.1133 أو 1.1165 ممكنة فقط في حال فشل الاختراق.
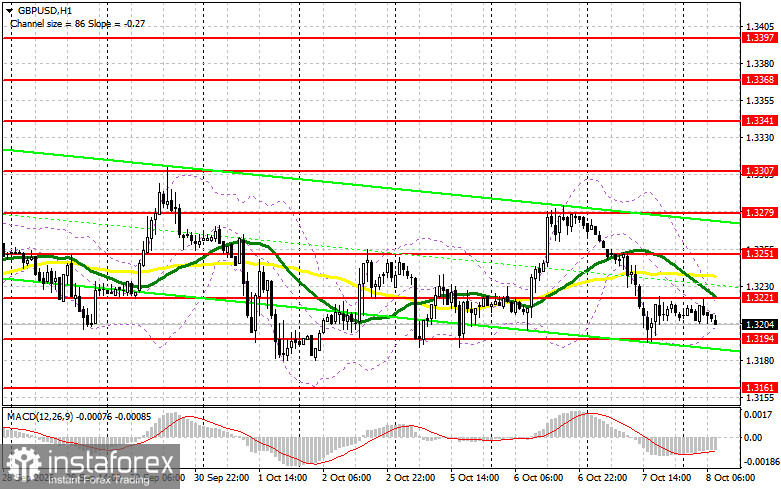
GBP/USD
الوضع مشابه. فكّر في الشراء بالقرب من مستوى 1.3194 في حال حدوث اختراق كاذب، مع استهداف عودة السعر إلى 1.3221. إذا لم يظهر المشترون عند 1.3194، فمن المرجّح أن يعود الجنيه الإسترليني إلى أدنى مستوياته الشهرية، وعندها أتوقع ظهور عمليات شراء أكثر عدوانية قرب 1.3161 (مراكز شراء على اختراق كاذب)، أو الشراء من مستوى الارتداد عند 1.3128 بهدف تحقيق 25–30 نقطة. يمكن فتح صفقات بيع من 1.3221 — وهو الحد العلوي لنطاق الحركة العرضية الذي نتداول داخله منذ 25 سبتمبر — ولكن فقط في حال حدوث اختراق كاذب. كما أن الفشل في التماسك عند 1.3251 سيبرر أيضًا مراكز بيع، بينما سأبحث عن البيع مع قوة الصعود قرب 1.3279 مستهدفًا حركة بنحو 25 نقطة.
أميل إلى الرأي القائل إنه ما دامت أسعار النفط في ارتفاع، وعوائد السندات الأمريكية في صعود، ويواصل الاحتياطي الفيدرالي إظهار موقف موحّد تجاه تشديد السياسة النقدية، فسيظل الدولار محتفظًا بالأفضلية. يمكنني القول إن اليورو لن يجد متنفسًا إلا إذا جاء تقرير ECB بنبرة متشددة، فيما سيبقى الجنيه الإسترليني رهينة لتصريحات Greene وBailey. من الممكن أنه حتى موعد الانتخابات في 3 نوفمبر، ستتفاعل أزواج العملات أساسًا مع تحركات النفط والعوائد أكثر من تفاعلها مع البيانات الإقليمية.

