


 09.10.2026 02:15 PM
الأفعال لا الأقوال. لقد حسم السوق أخيرًا ما الذي ينبغي التفاعل معه: التدخلات اللفظية من جانب صانعي السياسات أم الإشارات الصادرة عن Bank of Japan — وقد اختار إشارات الجهة التنظيمية، دافعًا زوج USD/JPY إلى مستويات أعلى.
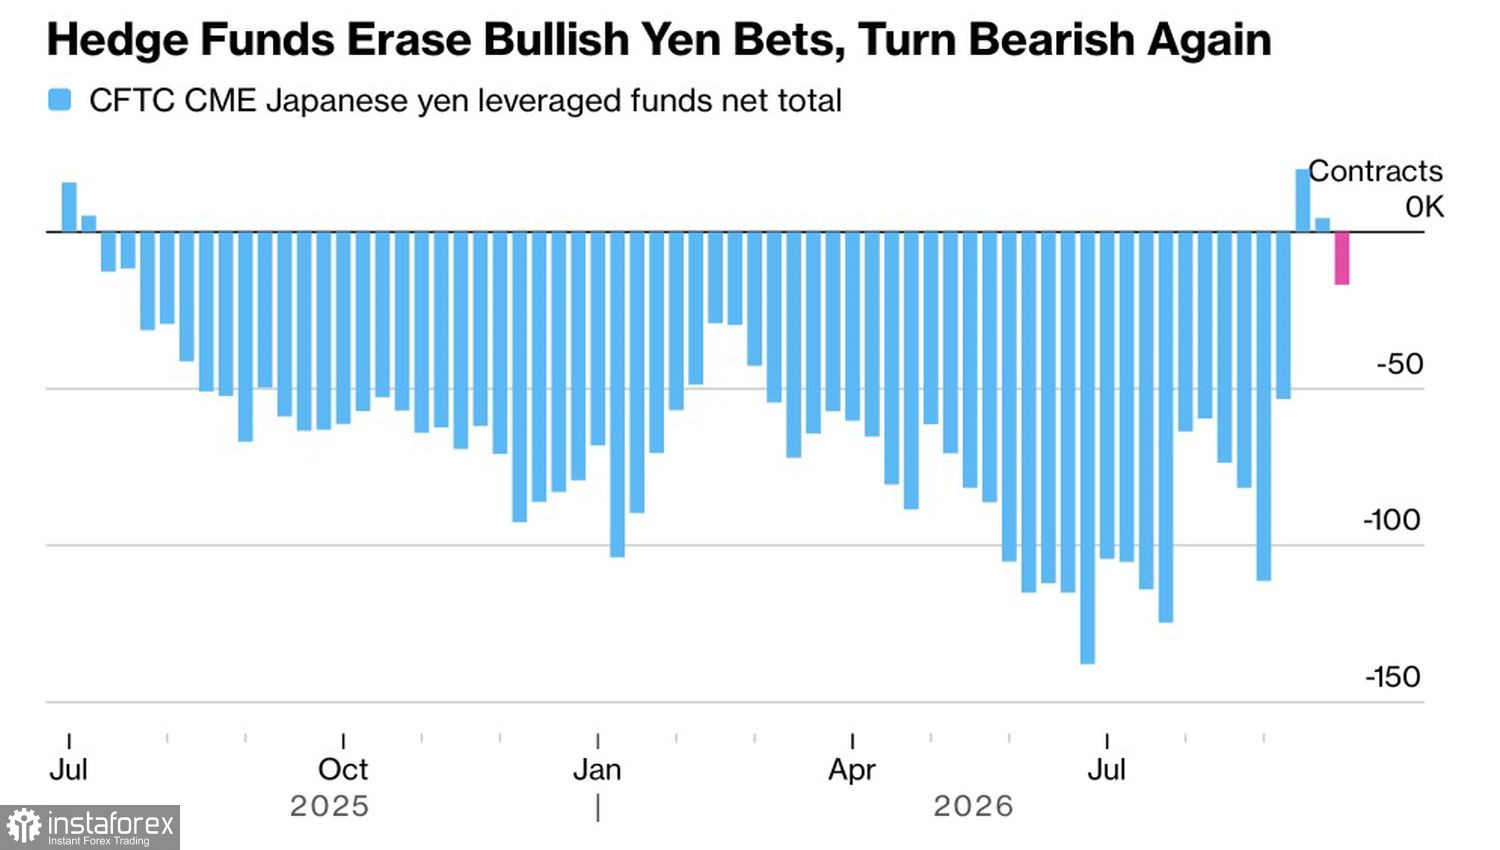
تُظهر بيانات CFTC أن صناديق التحوط قد زادت صافي مراكزها البيعية على الين إلى ما يقرب من 210 مليارات جنيه إسترليني، لتقضي بذلك على المراكز الشرائية التي كانت محتفظًا بها خلال الأسبوعين السابقين.
ديناميكيات المراكز المضارِبة على الين
دافعت رئيسة الوزراء اليابانية Sanae Takaichi عن السياسة المالية، مؤكدة أن تعزيز القدرة التنافسية للاقتصاد على المدى البعيد سيدعم في نهاية المطاف الثقة في الين، وأن إجراءات تخفيف الضرائب لن تقوّض تلك الجهود. مع ذلك، لم تُوقِف تصريحاتها ارتفاع زوج الدولار/ين (USD/JPY). فجّر الارتفاعَ عاملٌ مختلف: محضر اجتماع بنك اليابان لم يقدّم إشارات واضحة على بدء دورة تشديد إضافي للسياسة النقدية.
أشار مجلس الإدارة إلى أن تسارع التضخم لدى المستهلكين قد يبرّر وتيرة أسرع من التشديد النقدي. ففي سبتمبر، رفع البنك المركزي سعر الفائدة على الإقراض لليلة واحدة من 1.00% إلى 1.25%، لكن رهانات البائعين على خطوة أخرى في أكتوبر لم تتحقق. ويسعّر سوق العقود الآجلة الآن احتمالًا في حدود 95% لحدوث توقف مؤقت، رغم أن التضخم في طوكيو تجاوز المستهدف وكذلك تقديرات المحللين.
من الناحية الشكلية، هناك مبرر لرفع الفائدة مرة أخرى، لكن دورة تشديد سريعة أكثر من اللازم تنطوي على خطر إبطاء الصادرات وإضعاف اقتصاد يعاني أصلًا من ارتفاع أسعار الطاقة. وفي استطلاع أجرته Reuters، تصدرت تقلبات سوق النفط قائمة المخاطر التي تواجه الشركات اليابانية، متقدمةً على تقلبات أسعار الصرف وارتفاع الفائدة. وتعتمد اليابان الفقيرة بالموارد على استيراد 94% من احتياجاتها من الخام من الشرق الأوسط.
وتبدو وتيرة التشديد في كل من Fed وBoJ متشابهة إلى حدّ ما؛ إذ يتوقع سوق العقود الآجلة خطوات إضافية من كلا الجهتين في ديسمبر. ومن المرجح أن يظل فارق العائد بين أسواق الدين واسعًا حتى نهاية العام، بينما يواصل الزوج ارتفاعه ببطء شديد كحلزون يصعد منحدرًا — لكن بثبات.
مع ذلك، لا يبدو هذا الصعود عموديًا أو حادًا. فالتحرك الصعودي تدريجي ويتخلله تراجعات، ويرجع ذلك جزئيًا إلى حليف غير متوقع للين. إذ يُستخدَم اليورو بشكل متزايد كعملة تمويل في صفقات الـcarry trade، مع اتساع فارق العائد بين السندات الفرنسية والألمانية.
بعد أن كان الين هو العملة المفضلة لتمويل صفقات الـcarry، أدى هبوط زوج اليورو/ين (EUR/JPY) إلى أدنى مستوياته منذ خريف 2025 إلى تغيير تفضيلات المضاربين — كقافلة تغيّر وجهتها إلى بئر أخرى. وإغلاق تلك المراكز المموَّلة بالين يحدّ من زخم المشترين على زوج الدولار/ين (USD/JPY).
باختصار، يحظى زوج USD/JPY بدعم من فارق أسعار الفائدة الواسع ومن نهج الحذر الذي يتبعه بنك اليابان (BoJ). في المقابل، يتعرض الضغط الصعودي للكبح بفعل اليورو، الذي بدأ يأخذ دور الين كعملة تمويل في صفقات الكاري تريد.
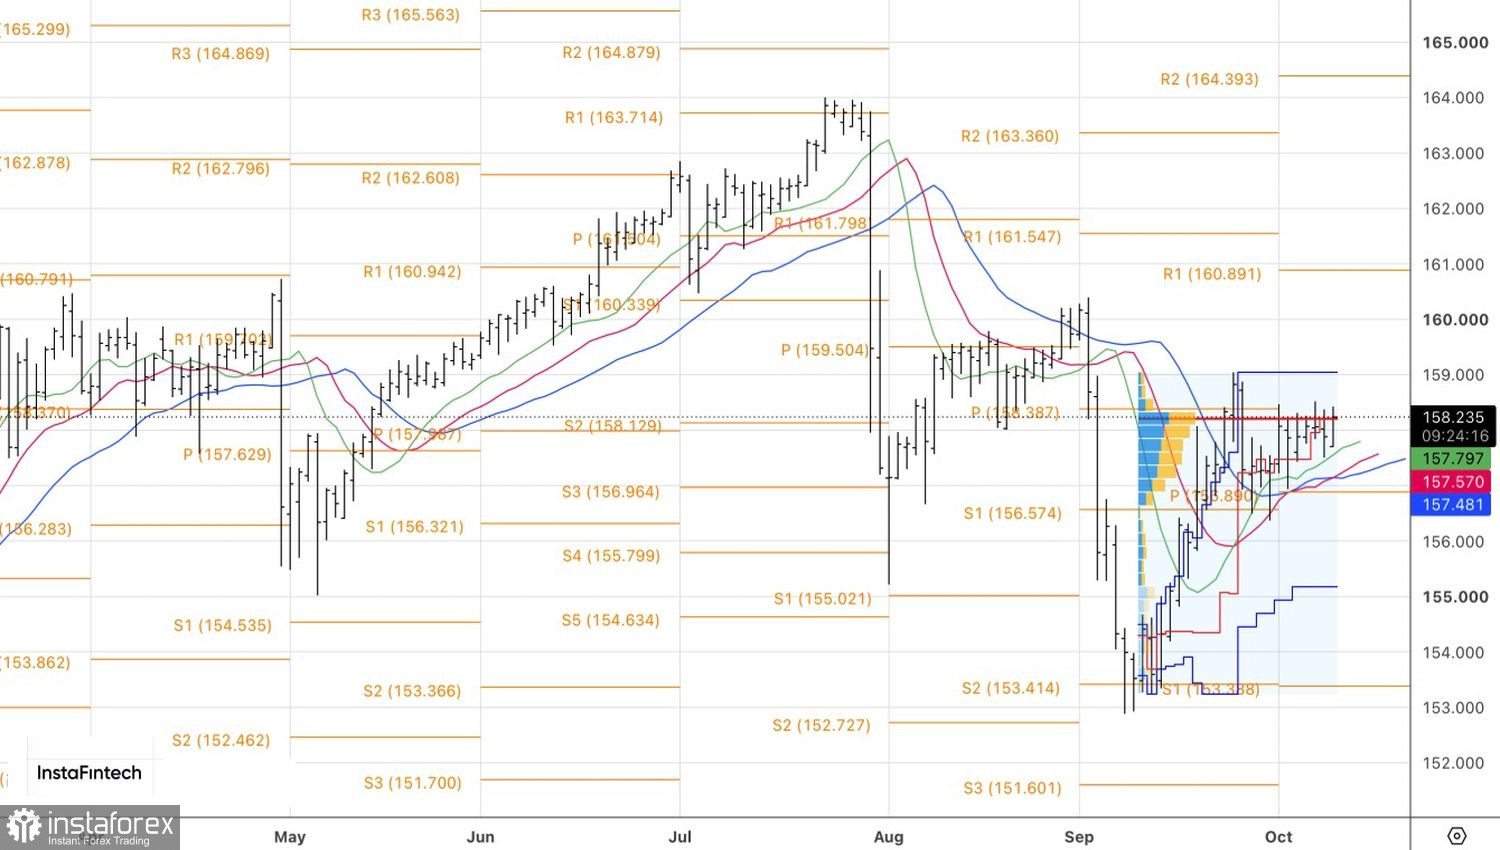
من الناحية الفنية، وعلى الرسم البياني اليومي، يتحرك زوج USD/JPY في حالة تجميع ضمن نطاق 157.4–158.4. اختراق الحد العلوي للنطاق سيُعَد إشارة شراء، في حين أن كسر الحد السفلي سيُعتبر إشارة بيع.

