


 07.10.2026 12:48 AM
英國第二季最終 GDP 估值相較初值被大幅上修──季增率上調至 0.5%,年增率則上調至 1.4%。但第三季的正面表現明顯走弱:綜合 PMI 自 52.5 降至 51.7,創三個月新低;服務業 PMI 由 52.5 降至 51.7;新訂單三個月以來首次出現萎縮;出口銷售下滑速度更為加快。
同時,8 月通膨升至 3.1%,而英國央行(Bank of England)的自家預測顯示,明年初整體通膨可能升破 4%。這波加速幾乎完全由能源推動:Brent 價格徘徊在每桶 100 美元附近,英國 9 月初批發天然氣價格一度突破每 therm 188 便士──為 2022 年底以來最高水準,且是今年迄今價格的逾一倍。
這種「外部衝擊疊加國內疲弱」的組合,讓英國央行處境尷尬。在倫敦舉行的 Nomura 會議上,Catherine Mann 表示得相當明確:英國央行「在某個時點必須升息」,不僅是為了回應當前的通膨數據,也是為了「維護其聲譽」,亦即避免因為外界認為監管決策優柔寡斷,而導致通膨預期出現失錨。
交易員已完全反映年底前至少一次升息,並認為第二次升息的機率約為 50%。問題在於,PMI 顯示成長正逼近零──根據 S&P Global 的估算,英國季度 GDP 成長率僅約 0.1%。這讓停滯性通膨的陰影浮現:升息將進一步擠壓本已疲軟的需求,而不升息則有可能讓通膨固著在約 4% 的水準。
需求確實正在明顯下滑。British Retail Consortium 記錄到,消費者對未來三個月經濟的預期自 8 月的 –28 下降至 9 月的 –34,對個人財務前景的預期亦由 –9 降至 –15。BDO 的高街銷售追蹤更為慘淡:9 月非必需品零售總銷售額年減 0.3%,若排除疫情年份,為 2019 年以來最弱的 9 月紀錄;線上銷售年減 1.1%,創下該指標有紀錄以來最差表現。CBI 的數據顯示,零售商削減訂單的速度為 1983 年該系列統計開始以來最快。
英鎊淨空頭部位在統計週內升至 -76.2 億英鎊;隱含合理價位持續下移,迄今尚未出現反轉跡象。
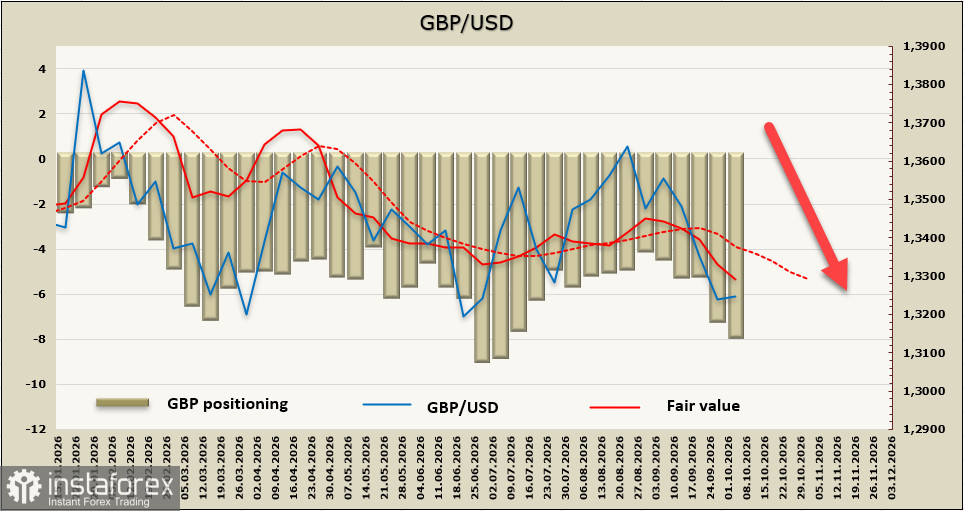
一週前我們預期匯價會下跌至 1.3139 一帶,目前這個目標依然有效。在經歷急跌之後,英鎊正處於盤整階段,我們預計在盤整結束後,跌勢將會恢復。阻力位位於 1.3295–1.3310,這是目前盤整區間的上沿,匯價持續突破並站穩該區間上方的可能性較低。


