
यह भी देखें


 15.10.2026 06:22 AM
सितंबर में जारी उत्पादक मूल्य सूचकांक (PPI) के आँकड़ों में सालाना आधार पर 6.8% की वृद्धि दर्ज की गई। पहली नज़र में यह उत्पादन श्रृंखला में महँगाई के दबाव में कमी का संकेत दे सकता है (बाजार का अनुमान 7.6% वृद्धि का था)। हालाँकि, येन में आयात कीमतों में सालाना आधार पर 24.5% की भारी वृद्धि हुई, जबकि रसायनों, प्लास्टिक और अलौह धातुओं की लागत में क्रमशः 13.3%, 12.8% और 40.2% की बढ़ोतरी दर्ज की गई।
इसका मतलब है कि येन की कमजोरी और मध्य पूर्व में लगातार बने भू-राजनीतिक तनाव के कारण बाहरी लागत का दबाव जापानी अर्थव्यवस्था पर लगातार अधिक प्रभाव डाल रहा है। हेडलाइन PPI में आई नरमी केवल इस संरचनात्मक प्रक्रिया को छिपाती है। रॉयटर्स द्वारा सर्वेक्षण किए गए अर्थशास्त्रियों ने स्पष्ट रूप से कहा कि उत्पादक कीमतें "निश्चित समय पर ब्याज दरें बढ़ाने के बैंक ऑफ जापान के इरादे का समर्थन करती हैं", हालाँकि तत्काल दर वृद्धि की कोई जल्दबाज़ी नहीं है।
जून में जापान का कच्चे तेल का आयात बढ़कर 86 लाख टन हो गया, जो चार महीनों में पहली बार पिछले साल के स्तर से अधिक था। इस सुधार में अमेरिका से होने वाली आपूर्ति की प्रमुख भूमिका रही। मई की तुलना में अमेरिकी कच्चे तेल का आयात दोगुना होकर 27 लाख टन तक पहुँच गया, जो कुल आयात का लगभग एक-तिहाई है। मध्य पूर्व पर जापान की निर्भरता 2025 में 94% थी, जो जून तक घटकर 62.3% रह गई।
हालाँकि, अमेरिकी कच्चा तेल जापान को लगभग 15% अधिक महँगा पड़ता है। इसकी वजह शेल तेल के उत्पादन की अधिक लागत और परिवहन संबंधी खर्च हैं। इसके अलावा, जापान की रिफाइनरियों को ऐतिहासिक रूप से मध्य पूर्व से मिलने वाले भारी कच्चे तेल के प्रसंस्करण के लिए तैयार किया गया है। अमेरिकी हल्के कच्चे तेल की ओर रुख करने के लिए प्रसंस्करण प्रणालियों में बदलाव करना होगा, जिस पर अतिरिक्त पूँजी खर्च करनी पड़ेगी।
आपूर्ति की उपलब्धता के लिहाज़ से फिलहाल कोई तत्काल व्यवधान का खतरा नहीं है। लेकिन यदि होर्मुज़ जलडमरूमध्य लंबे समय तक प्रभावी रूप से बंद रहता है और तेल की कीमतें मौजूदा स्तर पर बनी रहती हैं, तो जापान को एक के बाद एक कई आर्थिक झटकों का सामना करना पड़ सकता है।
ऊर्जा आयात की बढ़ती लागत से व्यापार की शर्तें बिगड़ती हैं और देश की वास्तविक राष्ट्रीय आय सीधे तौर पर घटती है। यदि तेल की कीमत 100 डॉलर प्रति बैरल से ऊपर बनी रहती है और येन में आयात कीमतें बढ़ती रहती हैं, तो चालू खाते का घाटा उस स्तर तक पहुँच सकता है जो पहले तेल संकट के बाद से नहीं देखा गया है। इससे येन पर बुनियादी रूप से गिरावट का दबाव पड़ेगा, क्योंकि घाटे की भरपाई के लिए विदेशी पूँजी का लगातार प्रवाह आवश्यक होगा।
दूसरा प्रभाव परिवारों की वास्तविक आय पर पड़ता है। ऊर्जा और खाद्य पदार्थों की बढ़ती कीमतें पहले ही निजी खपत में ठहराव का कारण बन चुकी हैं। यदि ऊँची कीमतें लंबे समय तक बनी रहती हैं, तो वास्तविक आय में और गिरावट आएगी, जिससे खपत और GDP की वृद्धि पर अतिरिक्त दबाव पड़ेगा।
तीसरा प्रभाव कंपनियों के निवेश पर पड़ेगा। भविष्य में ऊर्जा की कीमतों और आपूर्ति की विश्वसनीयता को लेकर अनिश्चितता कंपनियों को पूँजीगत व्यय (CapEx) के फैसले टालने के लिए प्रोत्साहित करती है।
चौथा प्रभाव महँगाई की उम्मीदों के माध्यम से सामने आता है। यदि ऊर्जा की लागत ऊँची बनी रहती है, तो बैंक ऑफ जापान (BOJ) को केवल घरेलू आर्थिक परिस्थितियों के आधार पर उचित मानी जाने वाली दरों की तुलना में अधिक आक्रामक तरीके से ब्याज दरें बढ़ानी पड़ सकती हैं। इससे अर्थव्यवस्था में तेज़ मंदी आ सकती है और यदि बाजार मंदी की आशंका को कीमतों में शामिल करने लगते हैं, तो येन और कमजोर हो सकता है।
बाजार को अभी भी दिसंबर तक BOJ की ब्याज दर 1.25% रहने की सबसे अधिक संभावना दिखाई दे रही है। हालाँकि, यदि ऊर्जा संकट लंबे समय तक जारी रहता है, तो USD/JPY में उतार-चढ़ाव बना रहना चाहिए। मौद्रिक नीतियों के बीच ब्याज दरों का अंतर भी बड़ा बना रहेगा, और दिसंबर में BOJ द्वारा दर बढ़ाने पर भी यह अंतर पूरी तरह समाप्त नहीं होगा।
सट्टेबाज़ी संबंधी पोज़िशनिंग के आँकड़े रिपोर्टिंग सप्ताह के दौरान येन में 4.93 अरब डॉलर की शॉर्ट पोज़िशन का झुकाव दिखाते हैं, जो एक बड़ा दाँव है। इसके बावजूद, इससे संकेतित कीमत में कोई स्पष्ट रुझान नहीं है और यह अपने दीर्घकालिक औसत स्तर पर लौट आई है।
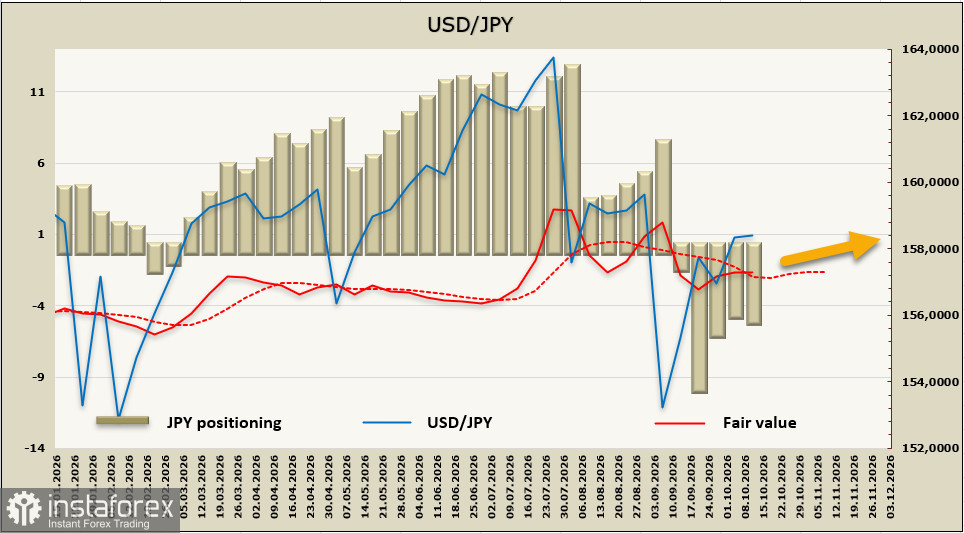
USD/JPY वर्ष 2026 के दौरान बनी व्यापक ट्रेडिंग रेंज के मध्य में लौट आया है और निकट भविष्य में इसकी दिशा स्पष्ट नहीं है। पिछले विश्लेषण में हमने कहा था कि किसी स्पष्ट कारक के अभाव में यह करेंसी पेयर 157–160 की रेंज में बना रहेगा। पिछले एक सप्ताह में स्थिति में बहुत कम बदलाव आया है।
160.35 का स्तर रेजिस्टेंस (प्रतिरोध) के रूप में काम कर रहा है। जब तक यह पेयर इस स्तर से नीचे बना रहता है, तब तक अपट्रेंड दोबारा शुरू होने की तुलना में इसमें फिर से गिरावट आने की संभावना अधिक दिखाई देती है।

