
Смотрите также


 09.10.2026 16:51
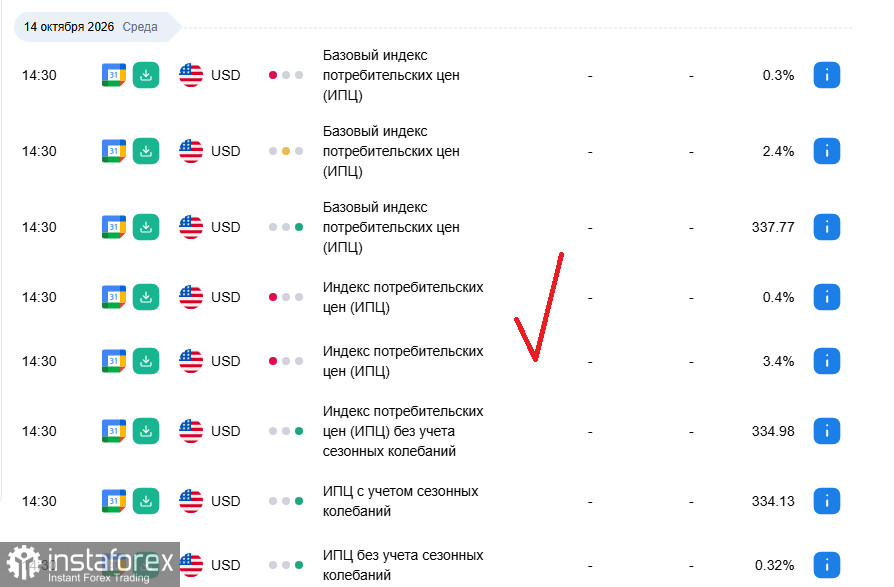
*см. также: Экономический календарь трейдера InstaTrade
Неделя выдалась волатильной, но без резких разворотов. Доллар удержал позиции, золото попыталось отскочить, а рынки акций балансировали между надеждами на паузу ФРС и опасениями по поводу инфляции. Но главное впереди — публикация CPI в США 14 октября и старт сезона корпоративной отчётности.
Что произошло за неделю
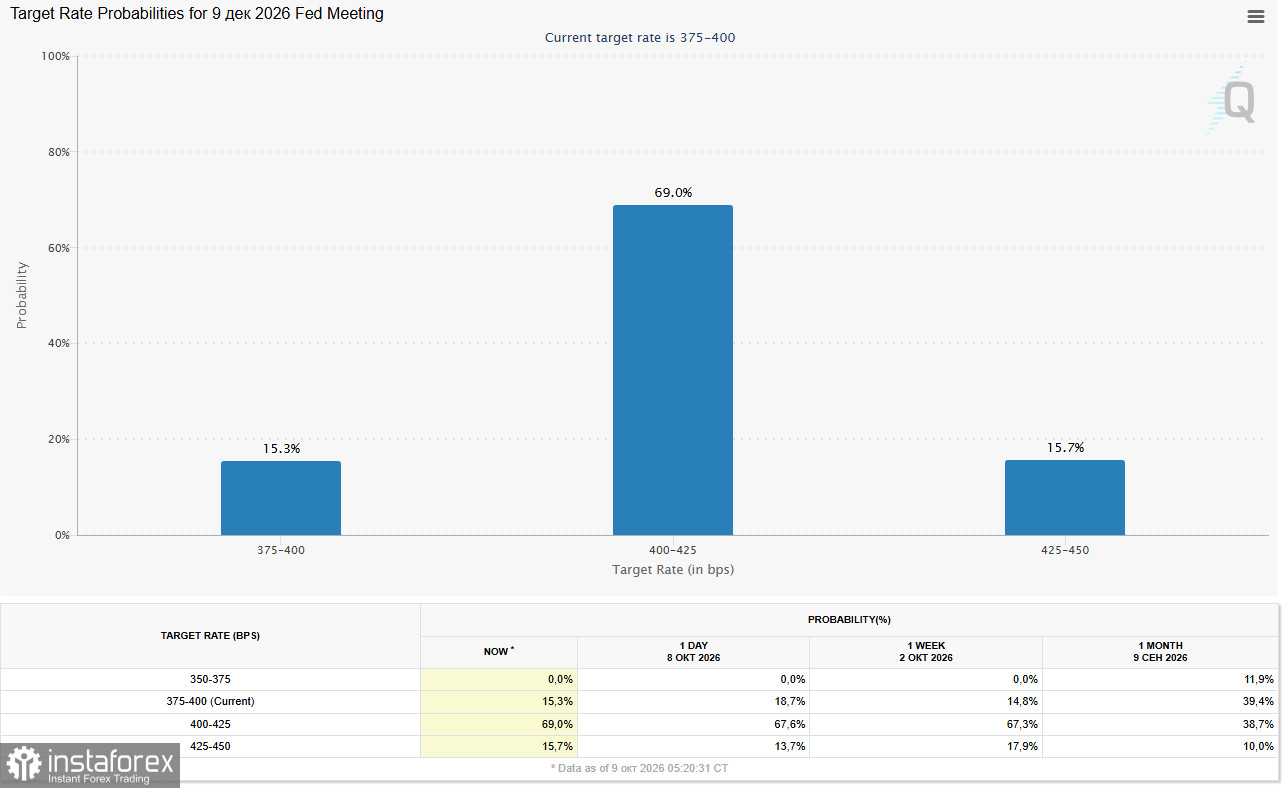
Доллар удержался у годовых максимумов. Индекс USDX завершает неделю около 102.00, отступив от пика 102.50, но сохранив позиции после ястребиного протокола FOMC. Протокол показал, что большинство членов комитета считают ещё одно повышение ставки до конца года «вероятно целесообразным». Вероятность декабрьского повышения выросла до 80–85%, тогда как октябрьская пауза оценивается в 82%.
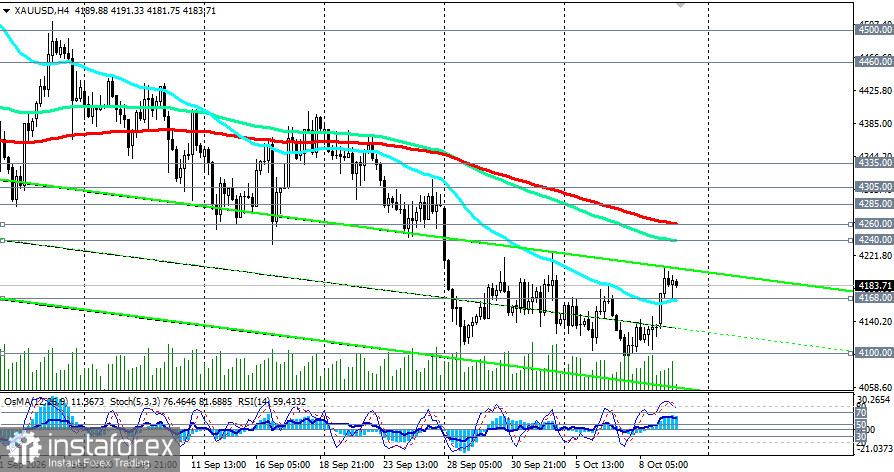
Золото пережило тяжёлую неделю. Металл падал к двухмесячному минимуму 4066 долларов в среду, но в пятницу отскочил к 4190–4200 долларов на фоне снижения доходности облигаций с 24-летних максимумов. Доходность 10-летних Treasuries откатилась от 5,35% до 5,23% после успешного аукциона 30-летних облигаций.
Нефть скорректировалась. Brent отступила от 105.00 долларов к 102.00-101.50 долларам за баррель после заявления Трампа о «продуктивных переговорах» с Ираном и исключении военных ударов до промежуточных выборов. Однако дизельное топливо остаётся на рекордных уровнях — газойль подорожал на 12% с вторника.
Акции разошлись. Nasdaq упал на 1,25% в четверг после сообщений о том, что выручка OpenAI оказалась на 20 млрд долларов ниже ожиданий. Но уже в пятницу фьючерсы восстановились после прогноза OpenAI о достижении 70 млрд годовой выручки к концу года.
Что нас ждёт на следующей неделе
CPI в США (среда, 14 октября, 12:30 GMT)
Это главное событие недели. Консенсус-прогноз: общий CPI вырос на 0,6% в сентябре и на 3,6% (в годовом исчислении), базовый CPI — на 0,2% м/м и 2,5% г/г.
Логика проста: сильные данные по инфляции вернут на стол разговоры о декабрьском повышении и поддержат доллар. Слабые данные, напротив, укрепят ожидания паузы в октябре и дадут передышку золоту и рискованным активам.
Сезон корпоративной отчётности (вторник–пятница)
JPMorgan отчитывается во вторник. Эксперты ожидают роста прибыли на акцию на 16,4% до 5,90 долларов при выручке в 51,3 млрд долларов. Опционный рынок предполагает движение акции на 3,3% после отчёта.
Помимо JPMorgan, на неделе отчитываются Johnson & Johnson, Goldman Sachs, Citigroup, Wells Fargo, ASML, TSMC и другие. Для рынка это будет тест на устойчивость корпоративных прибылей в условиях высоких ставок.
Данные по рынку труда Великобритании и еврозоны
Вторник–пятница принесут данные по инфляции в Германии, Франции и Италии. Для евро это важно на фоне сохраняющегося долгового кризиса во Франции. Spread французских и немецких облигаций остаётся на 14-летних максимумах, и любой негатив из Парижа может усилить давление на единую валюту.
Наш взгляд
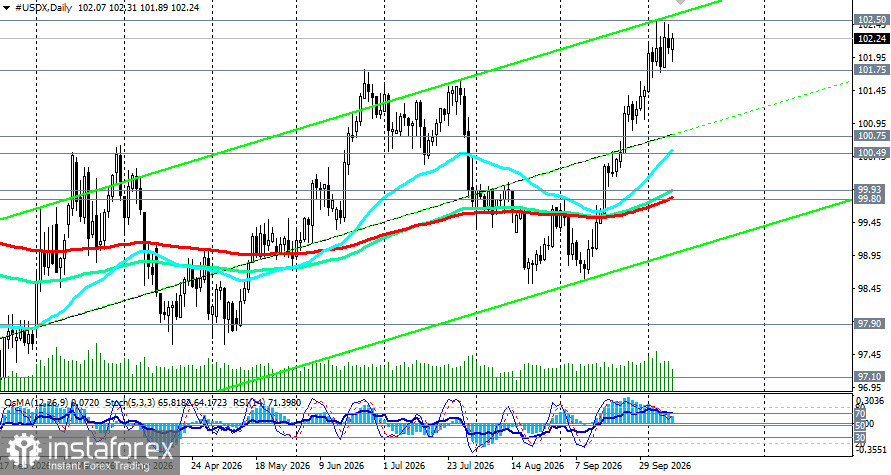
Доллар. Позиции остаются сильными, но импульс замедлился. Для продолжения роста нужен либо сильный CPI, либо новая эскалация на Ближнем Востоке. Без этого USDX может остаться в диапазоне 101.50–102.50.
Золото. Отскок от 4066.00 выглядит техническим, а не разворотом. Для устойчивого восстановления металлу необходимо закрепиться выше 4240.00-4260.00 (зона 144- и 200-периодной ЕМА на 4-часовом графике). Пока цена ниже, медвежий сценарий с целью 4020.00–4000.00 остаётся основным.
Рискованные активы. CPI определит, продолжится ли отскок в акциях. Мягкие данные поддержат Nasdaq и S&P500, сильные — вернут давление. Сезон отчётности добавит волатильности, особенно в банковском секторе и технологиях.
Ключевые уровни на следующую неделю
*обзор подготовлен на основе открытых источников и сообщений СМИ и представляет собой анализ динамики цены, зависящей от множества факторов, поэтому управление рисками и контроль позиций имеют особое значение
**см. также наши сегодняшние обзоры:


