
یہ بھی دیکھیں


 08.10.2026 06:22 AM
جاپانی بڑی مینوفیکچرنگ کمپنیوں کے لیے اہم 'ٹانکن' (تان کان) کاروباری جذبات کے انڈیکس میں ستمبر کے سروے کے دوران 22 سے 24 تک اضافہ ہوا، جو آٹھ سال سے زائد عرصے میں اس کی بلند ترین سطح ہے اور مسلسل چھٹی سہ ماہی میں بہتری کی نشاندہی کرتا ہے۔ یہ نتیجہ 25 کی متفقہ پیش گوئی سے قدرے کم تھا، جو ایک اہم بات ہے کیونکہ مارکیٹ کو اس سے بھی زیادہ مثبت صورتحال کی توقع تھی۔ غیر مینوفیکچرنگ شعبے کے جذبات کا انڈیکس 37 سے گر کر 35 پر آگیا، جو گھریلو کھپت کے محدود رجحانات کی عکاسی کرتا ہے۔
ٹانکن کے مطابق، جاپانی کمپنیوں کو توقع ہے کہ صارفین کے لیے قیمتوں میں پانچ سال کے دوران سال بہ سال اوسطاً 2.5 فیصد اضافہ ہوگا؛ یہ شرح پچھلے سروے میں ریکارڈ کیے گئے 2.6 فیصد سے کچھ کم ہے لیکن دہائیوں پر محیط 'ڈیفلیشن' (قیمتوں میں کمی کے رجحان) کے دوران عام رہنے والی سطحوں سے نمایاں طور پر زیادہ ہے۔ کئی دہائیوں میں پہلی بار، جاپانی کمپنیوں کے پاس بڑھتی ہوئی لاگت کا بوجھ صارفین پر منتقل کرنے کا حقیقی موقع موجود ہے اور وہ فعال طور پر ایسا کر رہی ہیں۔
اکتوبر 02 کو جاری ہونے والے ٹوکیو کے افراطِ زر (مہنگائی) کے اعداد و شمار ان لوگوں کے لیے ایک دھچکا ثابت ہوئے جو یہ امید کر رہے تھے کہ قیمتوں کا دباؤ معتدل رہے گا۔ تازہ خوراک کو نکال کر، میٹروپولیٹن علاقے کے لیے بنیادی کنزیومر پرائس انڈیکس (کوور سی پی آئی) سال بہ سال کی بنیاد پر 2.7 فیصد تک پہنچ گیا — جو 2.3 فیصد کی متفقہ پیش گوئی سے کہیں زیادہ اور اگست کے 1.8 فیصد کے مقابلے میں نمایاں طور پر بلند ہے۔ جنوری کے بعد یہ پہلا موقع ہے کہ ٹوکیو میں افراطِ زر کی شرح بینک آف جاپان کے 2 فیصد کے ہدف تک پہنچی یا اس سے تجاوز کر گئی ہے، اور اہم بات یہ ہے کہ اس تیزی کا تعلق کسی ایک شعبے تک محدود نہیں بلکہ یہ قیمتوں میں اضافے کے وسیع تر رجحان کا حصہ ہے۔
ان اشاروں کے باوجود، بینک آف جاپان (بی او جے) کا لہجہ دانستہ طور پر محتاط ہے۔ 6 اکتوبر کو سیکیورٹیز کانفرنس سے خطاب کرتے ہوئے، بی او جے کے گورنر کازو یوئیڈا نے روایتی الفاظ پر ہی اکتفا کیا کہ مرکزی بینک "پالیسی ریٹ میں اضافہ جاری رکھے گا اور معاشی، قیمتوں اور مالیاتی حالات کے مطابق مالیاتی سہولت کی سطح کو ایڈجسٹ کرے گا۔"
رائٹرز کی رپورٹ کے مطابق مرکزی بینک کے اندر ایک محتاط اتفاقِ رائے پایا جاتا ہے۔ یہ حقیقت کہ ٹانکن سروے کارپوریٹ سطح پر افراطِ زر میں تیزی کے بجائے اسے "ایک ہی سطح پر برقرار" (سائیڈ ویز) دکھاتا ہے، اس فوری دباؤ کو کچھ کم کرتی ہے جو بصورتِ دیگر بنک آف جاپان کو ہنگامی اقدام اٹھانے پر مجبور کر سکتا تھا۔
رپورٹ کردہ ہفتے کے دوران جاپانی ین (جے پی وائے) میں 'نیٹ لانگ پوزیشننگ' کم ہو کر 4.52 ارب ڈالر رہ گئی؛ مارکیٹ کا رجحان بدستور تیزی کا حامل ہے، اور تخمینہ شدہ مناسب قیمت اب بھی طویل مدتی اوسط سے نیچے ہے۔
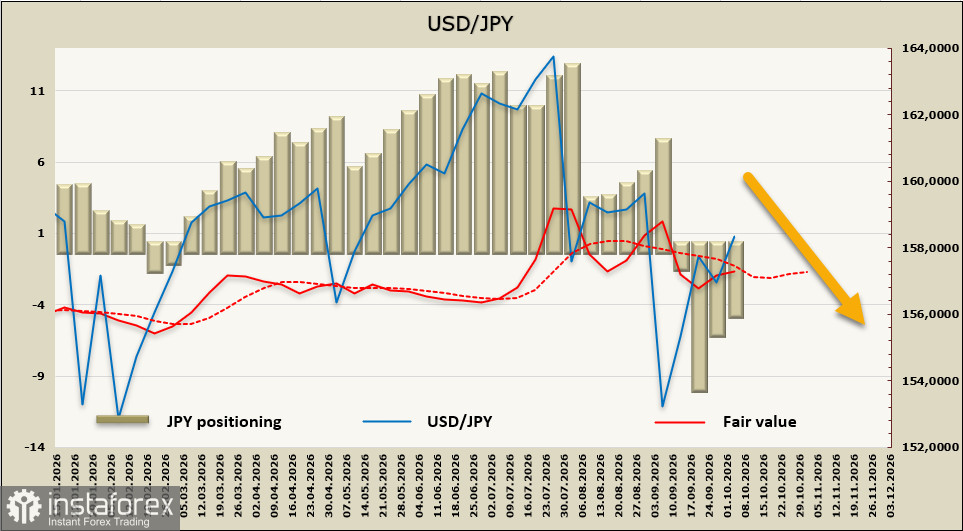
جون اور ستمبر میں دو شرحوں میں اضافے کے بعد بھی بنیادی اصول ین کے خلاف کام کرتے رہتے ہیں: امریکہ اور جاپان کے درمیان شرح سود کا فرق نمایاں ہے۔ 157-160 کا علاقہ آنے والے ہفتوں میں اس جوڑے کے لیے کلیدی حیثیت رکھتا ہے۔
ہم فرض کرتے ہیں کہ یو ایس ڈی / جے پی وائے کا الٹ تب تک واقع ہوا ہے جب تک جوڑا 160 سے نیچے رہتا ہے۔ مزید کمی کا امکان زیادہ ہے۔ فیڈرل ریزرو میں اضافے کی مارکیٹ کی مشکلات میں کمی کے بعد اور جاپانی معیشت کو آخر کار توانائی کے وسائل کی کمی محسوس ہونے کے بعد ہم 152.90 کی طرف بڑھنے کی توقع رکھتے ہیں جس سے اس نے اب تک گریز کیا ہے۔


