
Xem thêm


 16.10.2026 08:35 AM
Dữ liệu kinh tế Mỹ công bố hôm qua khá tích cực, nhưng đồng USD chỉ được hỗ trợ trong thời gian ngắn. Đồng tiền này bật tăng ngay sau khi các số liệu được phát hành, nhưng lại thiếu lực để duy trì đà tăng so với euro, bảng Anh và yen. Thị trường thực tế đã phản ánh trước khả năng Fed thắt chặt chính sách từ hôm thứ Tư, khi chỉ số US dollar index chạm mức cao nhất kể từ tháng 5/2025, nên một bất ngờ nữa về lạm phát là chưa đủ để kích hoạt một nhịp tăng mới.
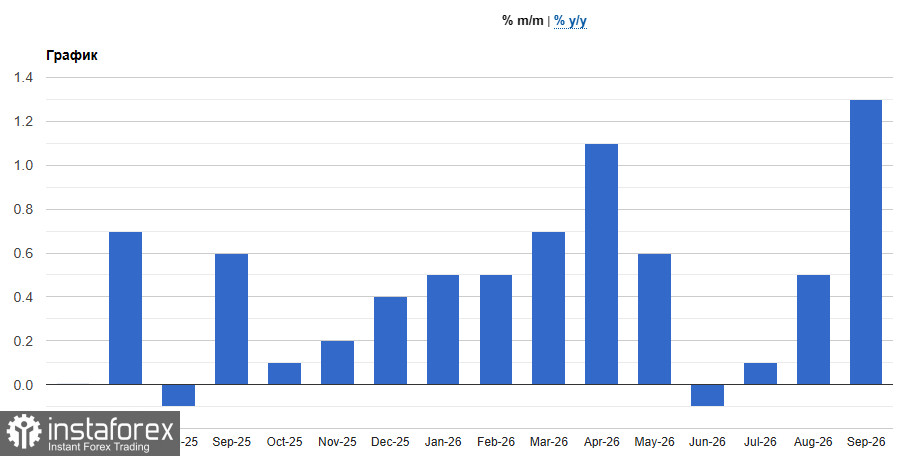
Giá sản xuất là cú sốc chính. Chỉ số PPI tăng 1,3% trong tháng 9 so với dự báo 0,5% và mức tăng 0,5% trong tháng 8 (0,2% trong tháng 7). Đây là mức tăng theo tháng lớn nhất kể từ tháng 3/2022 (khi đó là +1,7%). So với cùng kỳ năm trước, lạm phát giá sản xuất tăng tốc lên 6,3% từ mức 5,6% của tháng trước (dự báo đồng thuận là 5,3%), đánh dấu mức cao nhất kể từ tháng 12/2022 (6,4%).
Nguồn gốc của áp lực lạm phát cho thấy nhiều điều. Giá hàng hóa tăng vọt 2,6%, mức tăng theo tháng lớn nhất kể từ khi chuỗi số liệu này bắt đầu vào tháng 12/2009. Năng lượng chiếm hơn 80% mức tăng này, tăng 10,8%, trong đó giá xăng tăng 20,3%. Thực phẩm tăng 1,2%, trong khi nhóm hàng hóa lõi (không bao gồm thực phẩm & năng lượng) chỉ tăng 0,3%. Dịch vụ tăng 0,8%, mức tăng theo tháng mạnh nhất kể từ tháng 4, trong đó biên lợi nhuận thương mại đóng góp khoảng một nửa (tăng 1,4%) và chi phí vận tải & kho bãi tăng 3,4%.
Các thước đo lõi cũng nóng lên rõ rệt. PPI loại trừ thực phẩm & năng lượng tăng 0,7% (dự báo 0,3%, mức của tháng 8 là 0,2%), và so với cùng kỳ năm trước, chỉ số này tăng lên 5,0% từ 4,8% (dự báo 4,4%). Chỉ số loại trừ thực phẩm, năng lượng và dịch vụ thương mại tăng 0,5% sau mức 0,3% trong tháng 8. Những bên thua thiệt ở đây là các doanh nghiệp không thể chuyển chi phí đầu vào cao hơn sang khách hàng; bên hưởng lợi là các doanh nghiệp có quyền lực định giá, vốn đã kịp thời nâng biên lợi nhuận.
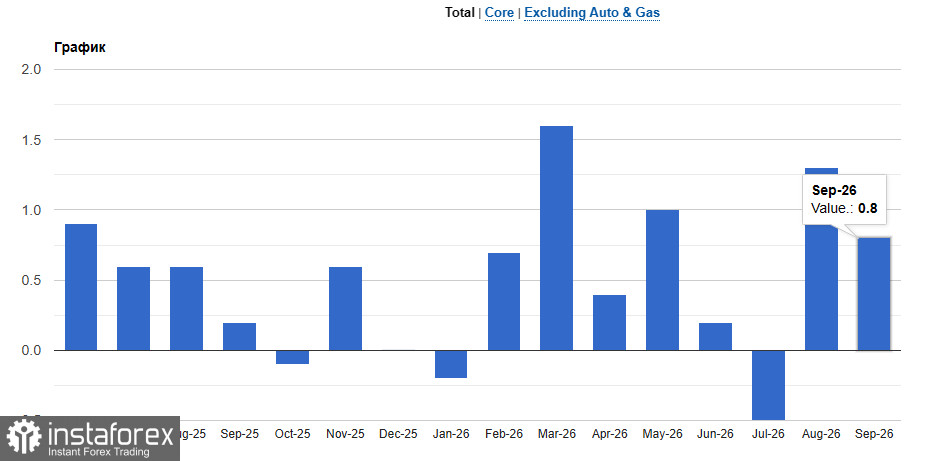
Doanh số bán lẻ cho thấy nhu cầu vẫn vững. Tổng doanh số bán lẻ tăng 0,8% trong tháng 9 (dự báo 0,3%), dù số liệu tháng 8 được điều chỉnh tăng lên 1,3%. Các khảo sát về công nghiệp cho thấy bức tranh trái chiều: chỉ số Philly Fed giảm xuống 20,9 (dự báo 26,5, kỳ trước 37,8), trong khi chỉ số Empire Manufacturing tăng vọt lên 25,5 (dự báo 10,3, kỳ trước 7,6). Thị trường lao động vẫn vững: số đơn xin trợ cấp thất nghiệp lần đầu là 199.000 (dự báo 200.000, kỳ trước 198.000), trong khi số đơn xin trợ cấp tiếp tục đúng như kỳ vọng ở mức 1.710.000 (so với 1.714.000). Mức tồn kho thương mại tăng thêm 0,4% trong tháng 8 đúng như dự kiến, sau mức tăng +0,9% của tháng trước đó.
Ý nghĩa đối với Fed khá rõ ràng. Lạm phát giá sản xuất (PPI) thường truyền sang giá tiêu dùng với một độ trễ, do đó PPI mạnh hàm ý áp lực CPI sẽ tiếp diễn trong những tháng tới. Kết hợp với số liệu core CPI cao hơn dự kiến, dữ liệu này làm suy yếu gợi ý của John Williams rằng chỉ cần một lần tăng lãi suất trong năm nay là đủ. Theo quan điểm của tôi, khả năng Fed tăng lãi suất vào tháng 12 hiện nay là rất cao, và các lá phiếu theo hướng “diều hâu” từ những quan chức như Beth Hammack và Ostan Gulsby sẽ có trọng lượng lớn hơn. Cuộc họp ngày 27–28 tháng 10 nhiều khả năng sẽ là tạm dừng, nhưng định hướng cho tháng 12 sẽ khá cứng rắn.
Vậy tại sao đồng USD không tăng mạnh hơn nữa? Bởi vì thị trường đã phản ánh trước một Fed theo hướng “diều hâu”, trong khi thị trường trái phiếu lại bị chi phối bởi nhu cầu trú ẩn an toàn, kéo lợi suất giảm trong bối cảnh hoạt động bán tháo cổ phiếu liên quan đến AI. Đồng thời, đồng euro, bảng Anh và yên Nhật cũng có những yếu tố hỗ trợ riêng — đáng chú ý là số liệu GDP Vương quốc Anh mạnh mẽ hỗ trợ cho bảng Anh. Việc đồng USD không thể tiếp tục tăng dù dữ liệu vĩ mô rất mạnh cũng là một tín hiệu: nó cho thấy kỳ vọng của thị trường về việc Fed tiếp tục thắt chặt hơn nữa trong ngắn hạn gần như đã được phản ánh hết.
Quan điểm của tôi: trừ khi xuất hiện thêm bằng chứng cho thấy Fed sẽ mạnh tay hơn so với những gì thị trường đang định giá, dư địa tăng thêm của đồng USD sẽ bị hạn chế và mỗi nhịp hồi sẽ thu hút lực bán. Nếu lợi suất tiếp tục giảm do nhu cầu mua trái phiếu Kho bạc Mỹ gia tăng, tôi kỳ vọng đồng USD sẽ điều chỉnh giảm so với euro, bảng Anh và yên Nhật. Ngược lại, nếu lạm phát tiếp tục gây bất ngờ theo hướng tăng và Fed tái khẳng định sẽ còn nâng lãi suất, đồng USD sẽ giành lại thế chủ động.
Phân tích kỹ thuật EUR/USD
Bên mua cần đưa giá trở lại trên mốc 1,1241 để hướng tới kiểm định vùng 1,1275. Từ đó, một nhịp tăng lên 1,1310 là khả thi, nhưng để làm được điều này mà không có sự hỗ trợ của các “tay chơi lớn” sẽ khá khó khăn. Ở chiều giảm, tôi kỳ vọng sẽ có lực mua đáng kể quanh vùng 1,1193. Nếu lực mua tại khu vực này tỏ ra yếu, hãy chờ một nhịp giảm về đáy 1,1156 hoặc cân nhắc các vị thế mua quanh vùng 1,1117.
Phân tích kỹ thuật GBP/USD
Bên mua với bảng Anh cần đưa giá trở lại gần vùng kháng cự 1,3310 để hướng tới mục tiêu 1,3340. Nếu bứt phá rõ ràng lên trên mốc này, đà tăng có thể mở rộng lên vùng 1,3370. Ở chiều ngược lại, phe bán sẽ tìm cách giành quyền kiểm soát tại 1,3275. Việc phá vỡ xuống dưới ngưỡng này sẽ gây bất lợi cho phe mua và có thể kéo GBP/USD về vùng 1,3230, sau đó là 1,3200.

